25.09.2026
Акции или золото
Крюк - Во что лучше вкладывать – в акции или золото?
Вопрос звучит часто и поэтому даем свою версию ответа на него. Сразу скажу, что поставлен он неправильно – если использовать пищевую аналогию, то он прозвучит так: Лучше есть сыр или стейк?
Давайте разберемся подробнее с помощью исторических примеров.
Сделать это видео меня побудил сравнительный комментарий, который оставил читатель под ником Анонимный трус с сайта Вулфа Рихтера, использованного в моем предыдущем обзоре. В ходе дискуссии о сравнительной доходности американских акций и драгоценных металлов комментатор пишет следующее:
Отправной точкой для сравнения акций в виде широкого фондового индексаS&P 500 и драг металлов будет 15 августа 1971 года, дата конца Бреттон-Вудской системы. Расчеты ниже говорят мне, что все дело в реинвестиции дивидендов, так как без этого S&P просто идет вровень с серебром. К тому же у S&P есть преимущество периодической ребалансировки составляющих его акций, иначе рынок утащил бы его на дно. Неплохо для варварского пережитка, с учетом всего.
Для начала поясним что такое реинвестиция дивидендов. У американцев есть стишок, поясняющий для чего вообще нужны акции.
Курочка для яичек,
коровка для молочка,
а акция для ее дивидендов.
Дивиденды — это цена, которую компания платит за использование средств своих акционеров. В стародавние времена регулярная выплата их была общепринятой и очень благоразумной практикой, дополнительным средством обуздания амбиций и жадности управленцев.
После того как в 1971 году раскрылись инфляционные хляби небесные и благоразумие было отброшено в сторону, нормой стала полная реинвестиция всех доходов, получаемых от акций обратно в компанию.
Что сразу же многократно увеличило рискованность таких инвестиций, так как фондовые рынки рушились, компании банкротились, бизнес модели устаревали, целые индустрии умирали, а менеджмент и акционеры принимали глупые решения, воровали и нарушали законы. И мы прекрасно знаем, что все вышеперечисленное с начала 1970-х стало скорее нормой, а не исключением.
Поэтому если кто-то пользовался такой сверх рискованной стратегией последние 55 лет и не умер от стресса, то доходность его инвестиций составила умопомрачительные 36,270%.
S&P 500 суммарная доходность (с реинвестицией дивидендов)
Показатель на 15.08.1971: 39.12
Показатель на 29.03.2026: 14,203.24
Суммарная доходность = 36,270%
А вот если вы инвестировали по старинке и все выплаты от компании забирали себе, то результаты оказывались куда скромнее:
S&P 500 ценовая доходность
Показатель на 15.08.1971: 101.33
Показатель на 29.03.2026: 4,247.22
Суммарная доходность = 4,092%
А далее соответственно идут золото:
Золото спот (XAU/USD)
Показатель на 15.08.1971: $40.62/oz
Показатель на 29.03.2026: $4,507.70/oz
Суммарная доходность = 11,096%
и серебро:
Серебро спот (XAG/USD)
Показатель на 15.08.1971: $1.62/oz
Показатель на 29.03.2026: $69.78/oz
Суммарная доходность =4,207%
То есть простое сравнение динамики цен на акции с ценами на драгоценные металлы не дает полноты картины.
А графики основных мировых фондовых индексов в золоте еще более ее усложняют.
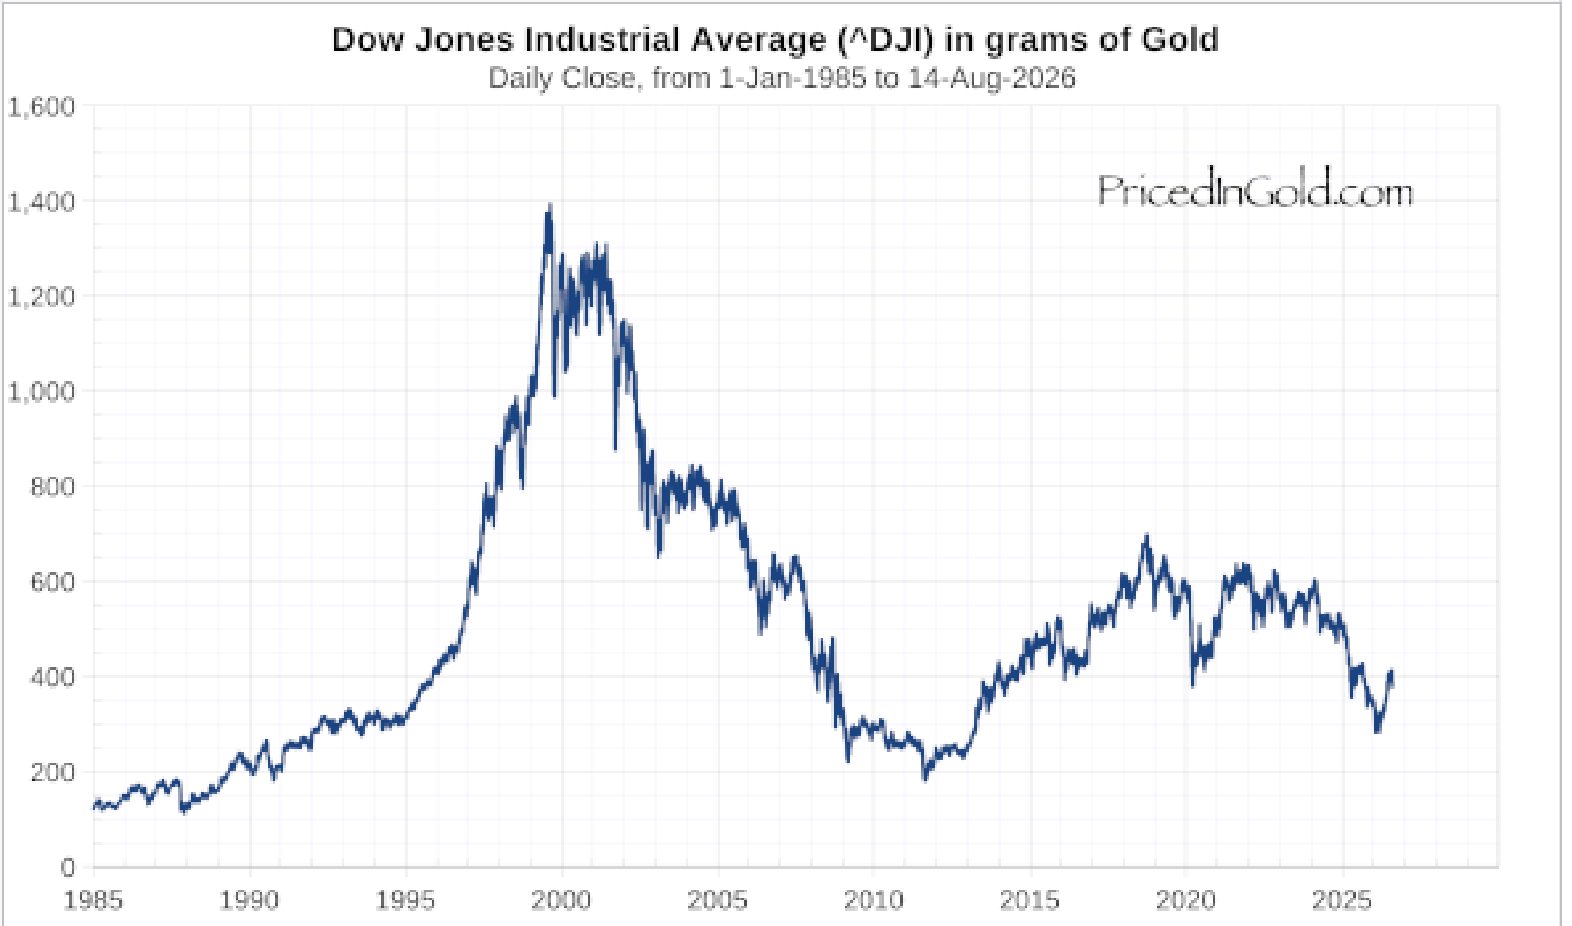
Для начала покажем сколько стоил самый старый фондовый индекс в мире Доу Джонс Индастриал в г золота с начала 1985 года по середину августа 2026 года. На этом промежутке золото обесценилось против акций в составе Доу в 2.5 раза.
ЗДЕСЬ ГРАФИК ПО ССЫЛКЕ
https://pricedingold.com/charts/DJIA-1900.pdf
Тот же индекс в золоте с начала 20-го столетия показывает для еще более выгодные для акций результаты – рост против золота почти в 4 раза.
ЗДЕСЬ ГРАФИК ПО ССЫЛКЕ
https://pricedingold.com/charts/DJIA-1900.pdf
Тот же индекс в золоте с начала 20-го столетия показывает для еще более выгодные для акций результаты – рост против золота почти в 4 раза.
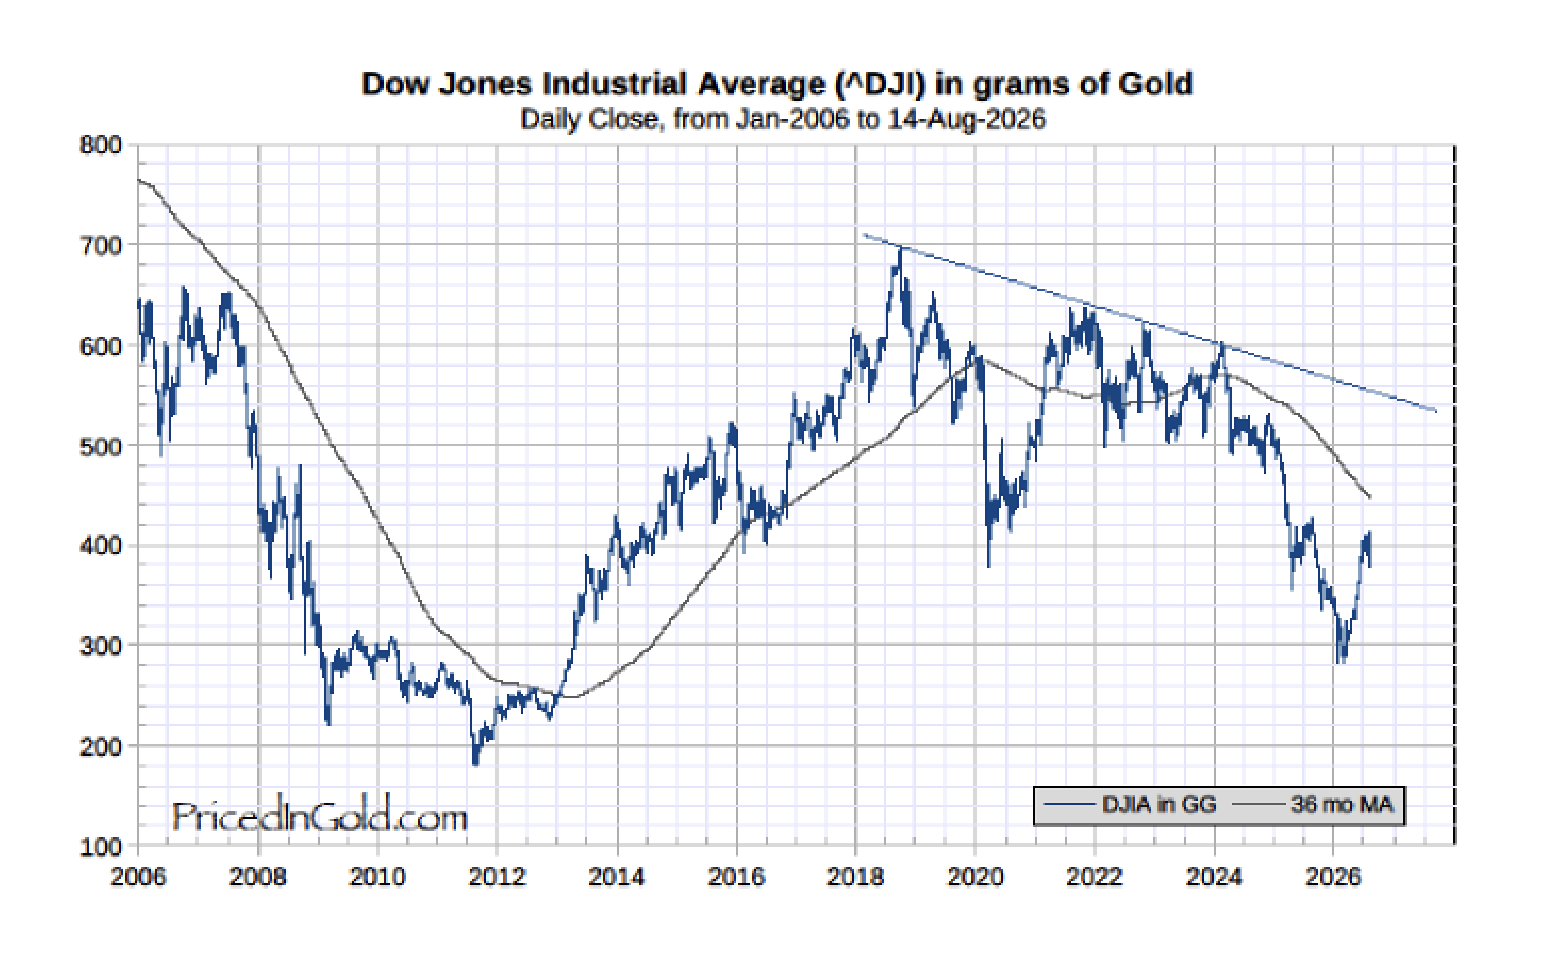
Но если смотреть на этот же показатель в более разумном с точки зрения продолжительности человеческой жизни приближении, то золото очевидно бьет акции.
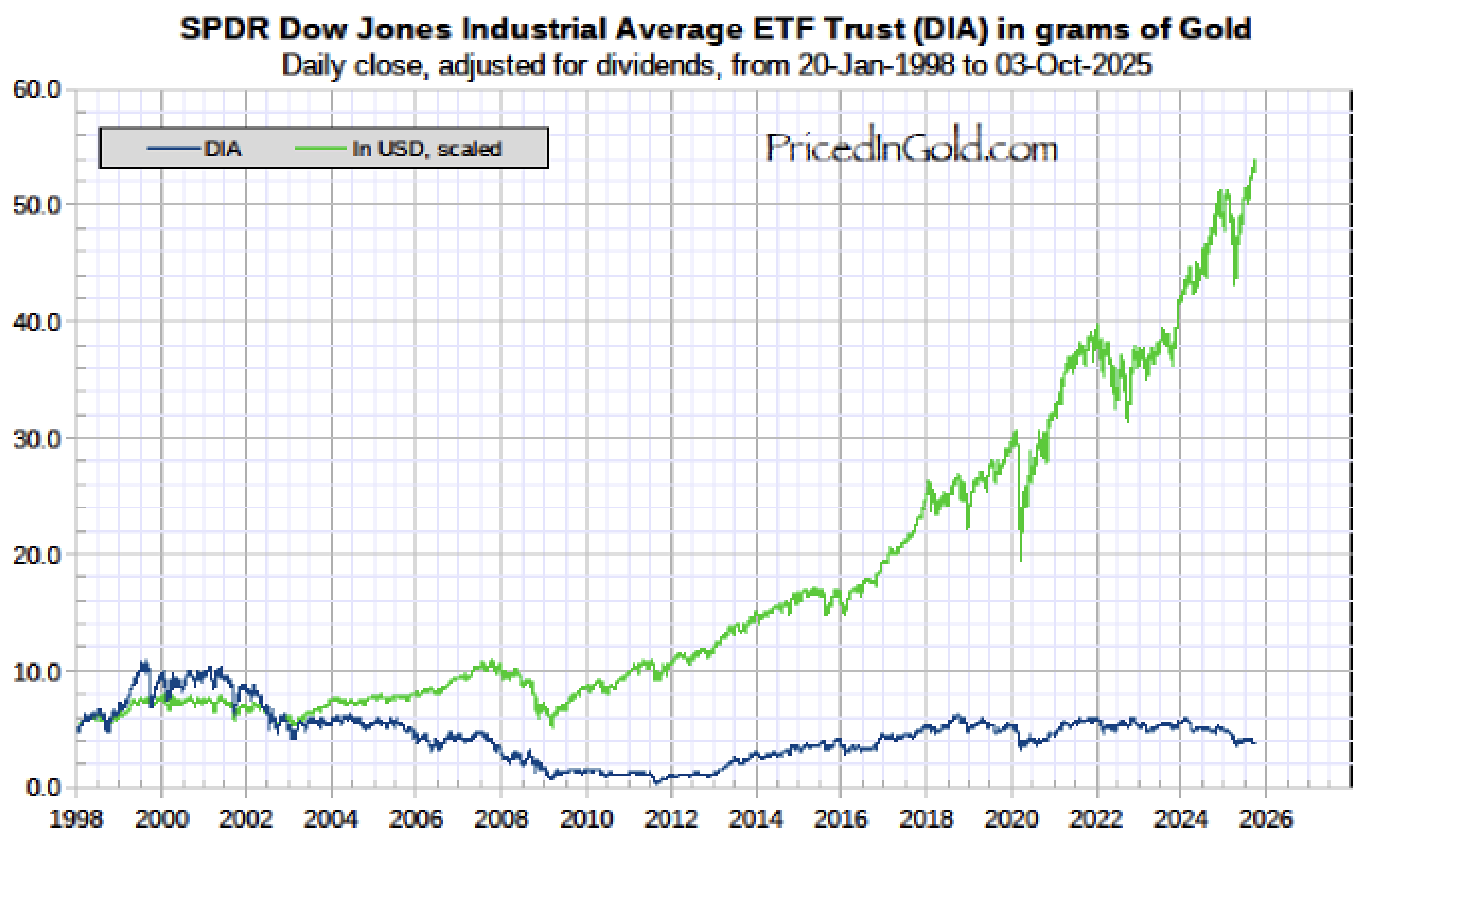
Последнее сравнение индекса Доу в г золота (синим) и в долларах США (зеленым), наверное, лучше всего показывает разницу между универсальным хранилищем ценности и государственной валютой.
Графики менее крупных индексов подтверждают сказанное выше.
Графики менее крупных индексов подтверждают сказанное выше.
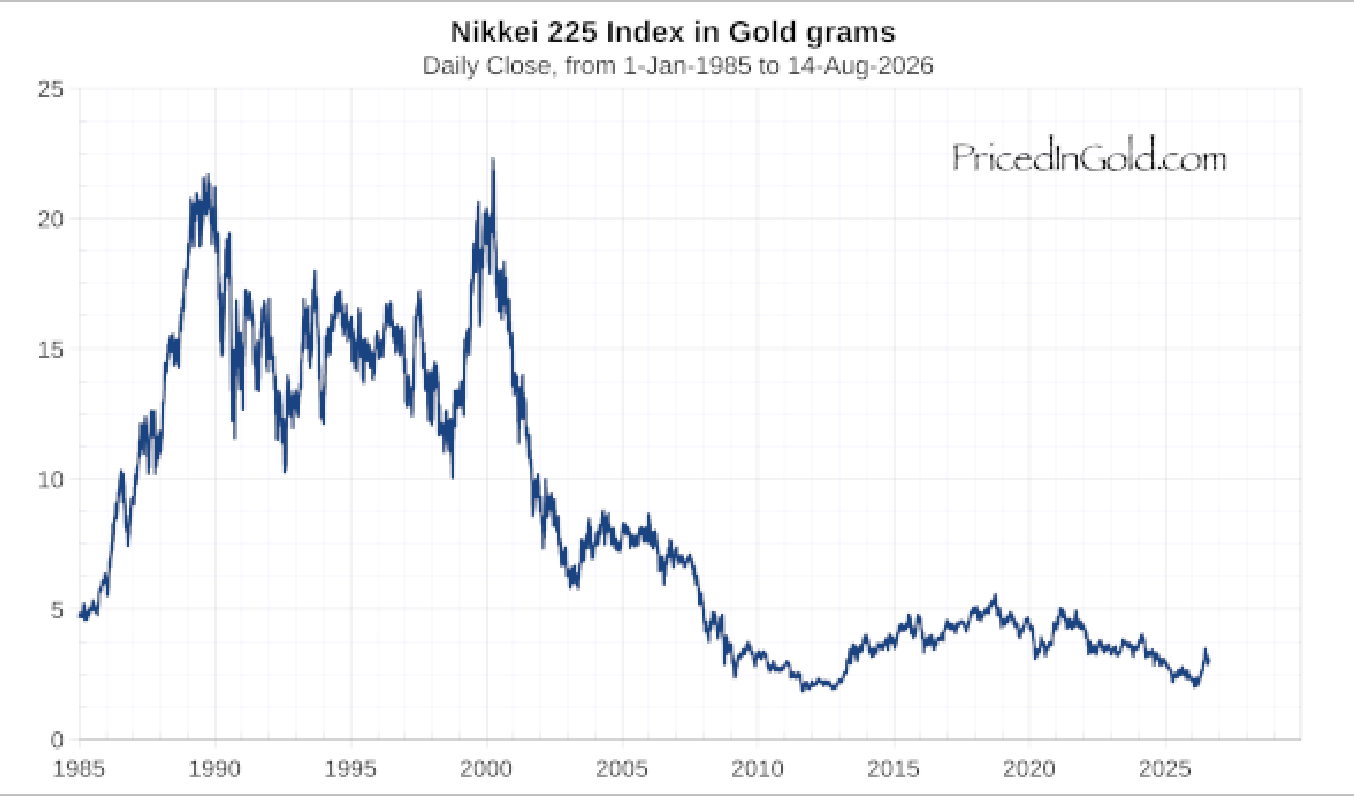
Это график японского фондового индекса в г золота с 1985 года по середину августа 2026 года. Ситуация на фондовом рынке Японии после великого краха конца 1980-х гг (https://pricedingold.com/nikkei-index/) была неважной, и тенденция к падению против золота усилилась с начала столетия. В отличие от американских индексов Nikkei в 21 веке волочился по дну как в абсолютном выражении, так и в золоте.
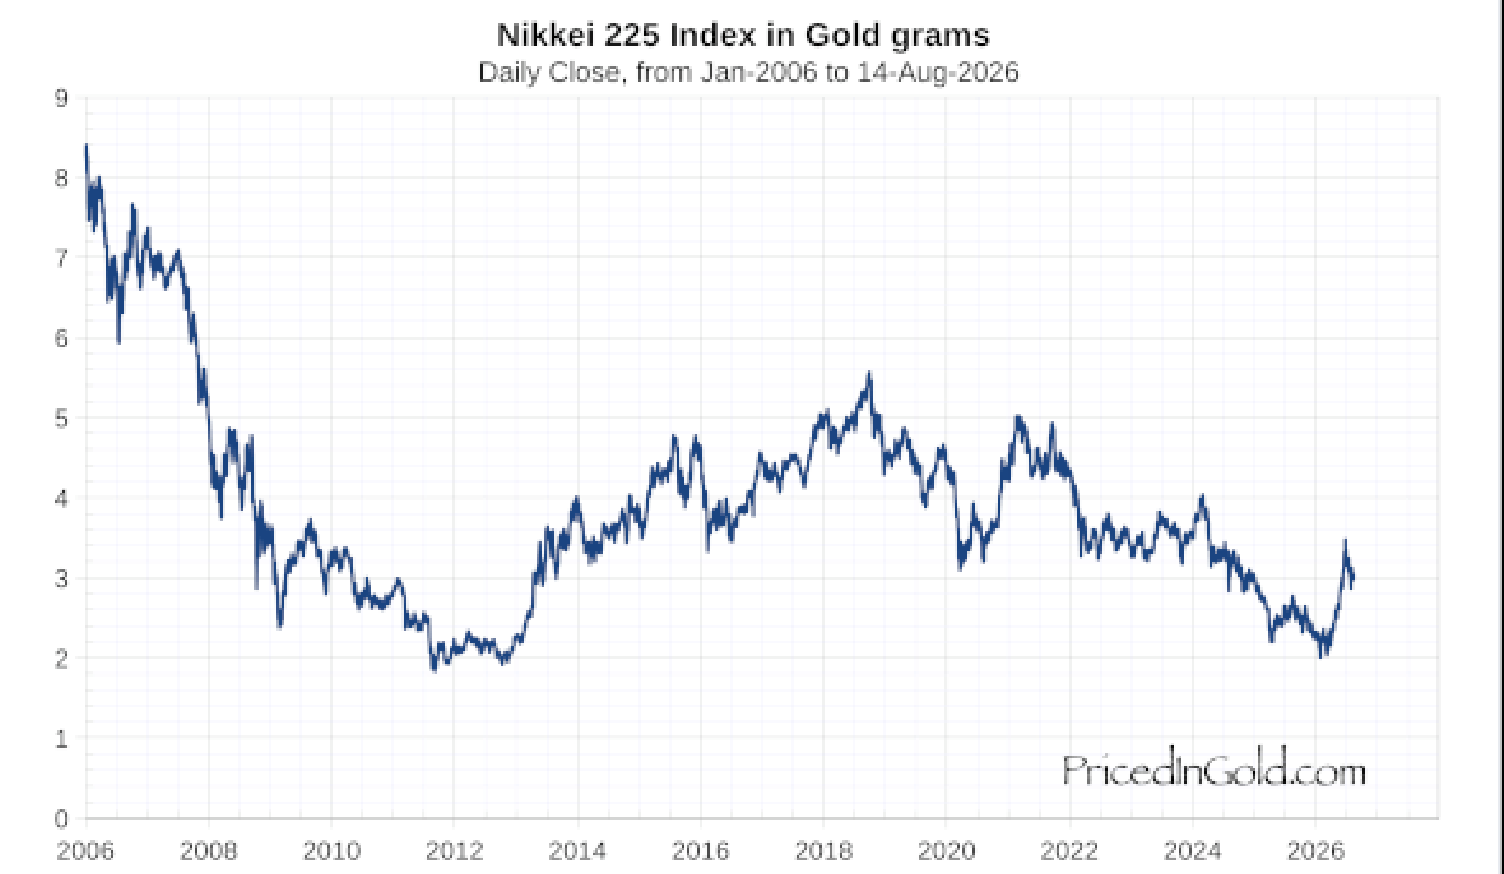
И в приближении с 2006 года его удешевление против желтого металла особенно заметно.
И в приближении с 2006 года его удешевление против желтого металла особенно заметно.
Повторю, и это подтверждают графики выше, что в какие-то периоды было выгоднее владеть акциями, например, в 10-х годах 21 столетия, когда золото переживало глубокое падение. А, например, в нулевых все было наоборот, так как акции были никому не нужны после краха доткомов 1999-2001 гг, а золото выросло в 8 раз с начала века до осени 2011 года.
И такие сравнения можно легко подобрать в зависимости от того что вам больше нравится – акции или золото, то есть они вообще ничего не доказывают.
Вывод из всего этого можно сделать простой: золото в самом худшем случае сохранит покупательную способность ваших сбережений, а в подавляющем большинстве случаев в разы ее увеличит. Оно надежно и не может подешеветь до нуля.
Акции в определенные периоды приносят большую чем золото доходность, но страдают от контрагентского риска.
Эксперт-аналитик «Золотого Инвест Клуба» Дмитрий Балковский
Инвестиционные монеты Георгий Победоносец и Сеятель по лучшим ценам у нас на сайте Золотого Инвест Клуба.
Получайте самую свежую и оперативную информацию, аналитику, лучшие цены на золотые монеты в наших соцсетях:
Получайте самую свежую и оперативную информацию, аналитику, лучшие цены на золотые монеты в наших соцсетях: