Неделя 10–14 августа прошла под влиянием двух взаимосвязанных факторов: сохраняющейся напряженности вокруг конфликта США и Ирана и изменения ожиданий относительно денежной политики Федеральной резервной системы. Сомнения в возможности договоренности по открытию Ормузского пролива поддерживали цены на нефть и одновременно создавали риск нового инфляционного давления. При этом американские данные по инфляции оказались достаточно спокойными, а более слабые показатели розничных продаж в конце недели усилили ожидания сохранения текущих ставок. В результате потоки капитала не сформировали единого направления: привлекательность акций сохранялась благодаря сильным корпоративным результатам и ожиданиям более мягкой политики, тогда как геополитические риски поддерживали спрос на защитные активы. Это сформировало смешанный рыночный фон.
На фондовом рынке S&P 500 вырос до 7785,76 пункта, завершив неделю на новом более высоком уровне. Поддержку индексу давали сильные результаты компаний и снижение опасений относительно скорого ужесточения политики ФРС после публикации инфляционных данных. Dow Jones, напротив, снизился до 53732,41 пункта, что показывает менее равномерное распределение спроса внутри американского рынка. В Европе динамика была слабее, а основные индексы завершили неделю снижением после продолжительной серии роста. Таким образом, говорить о полноценном оптимистичном настрое преждевременно. Спрос на акции сохраняется, но высокая стоимость энергии и геополитическая неопределенность ограничивают его устойчивость.
На валютном рынке доллар практически не изменился: индекс доллара удержался на уровне 99,63 пункта. При этом евро незначительно укрепился против доллара до уровня почти 1 доллар 16 центов за евро. Фунт вырос до 1 доллар 3530 центов за фунт. Японская иена заметно ослабла: пара доллар/иена выросла до 159,30 иены за единицу американской валюты. Такая структура показывает, что устойчивость доллара не сопровождалась широким притоком капитала именно в валюту США. Более спокойная инфляция снижала вероятность немедленного повышения ставок ФРС, что ограничивало поддержку доллара, тогда как высокая доходность американских активов продолжала удерживать его от существенного снижения. В результате валютный рынок оставался смешанным, что соответствует неоднородной динамике фондовых индексов.
На сырьевом рынке нефть марки Brent выросла до 87,99 доллара за баррель, поскольку неопределенность вокруг Ормузского пролива повысила премию за геополитический риск. Это одновременно создает потенциальную проблему для фондового рынка: более дорогая нефть увеличивает инфляционные риски и способна ограничить пространство для смягчения политики ФРС. Золото при этом выросло до 4376,82 доллара за тройскую унцию, а серебро до 64,54 доллара за унцию. Рост драгоценных металлов произошел несмотря на подъем нефти, поскольку более слабые данные по экономике США и снижение ожиданий повышения ставок усилили спрос на золото. Таким образом, связь между нефтью и золотом на этой неделе оказалась нетипичной: нефть отражала инфляционный и геополитический риск, а золото одновременно реагировало на снижение ожиданий по ставкам и более слабый доллар.
Ключевая взаимосвязь рынков сейчас выстраивается через нефть и денежную политику. Рост нефти повышает инфляционные риски, что ограничивает возможность снижения ставок, но слабые показатели спроса и умеренная инфляция действуют в противоположном направлении. Поэтому именно противоречие между энергетическим шоком и признаками ослабления экономики определяет поведение рынков.
На этой неделе внимание рынков будет сосредоточено на протоколе заседания ФРС, который выйдет 19 августа, а также на показателях промышленного производства, жилищных данных и числе первичных заявок на получение пособий по безработице. Основным останется вопрос о том, насколько долго ФРС сможет сохранять жесткую позицию при ослаблении отдельных показателей экономики. Главные риски связаны с дальнейшим ростом нефти, развитием ситуации вокруг Ирана и изменением ожиданий по ставкам. Поэтому базовым сценарием остается повышенная чувствительность рынков к макроэкономическим и геополитическим новостям при сохранении смешанного направления движения.
Торговая система «Шаг цены»
На фондовом рынке S&P 500 вырос до 7785,76 пункта, завершив неделю на новом более высоком уровне. Поддержку индексу давали сильные результаты компаний и снижение опасений относительно скорого ужесточения политики ФРС после публикации инфляционных данных. Dow Jones, напротив, снизился до 53732,41 пункта, что показывает менее равномерное распределение спроса внутри американского рынка. В Европе динамика была слабее, а основные индексы завершили неделю снижением после продолжительной серии роста. Таким образом, говорить о полноценном оптимистичном настрое преждевременно. Спрос на акции сохраняется, но высокая стоимость энергии и геополитическая неопределенность ограничивают его устойчивость.
На валютном рынке доллар практически не изменился: индекс доллара удержался на уровне 99,63 пункта. При этом евро незначительно укрепился против доллара до уровня почти 1 доллар 16 центов за евро. Фунт вырос до 1 доллар 3530 центов за фунт. Японская иена заметно ослабла: пара доллар/иена выросла до 159,30 иены за единицу американской валюты. Такая структура показывает, что устойчивость доллара не сопровождалась широким притоком капитала именно в валюту США. Более спокойная инфляция снижала вероятность немедленного повышения ставок ФРС, что ограничивало поддержку доллара, тогда как высокая доходность американских активов продолжала удерживать его от существенного снижения. В результате валютный рынок оставался смешанным, что соответствует неоднородной динамике фондовых индексов.
На сырьевом рынке нефть марки Brent выросла до 87,99 доллара за баррель, поскольку неопределенность вокруг Ормузского пролива повысила премию за геополитический риск. Это одновременно создает потенциальную проблему для фондового рынка: более дорогая нефть увеличивает инфляционные риски и способна ограничить пространство для смягчения политики ФРС. Золото при этом выросло до 4376,82 доллара за тройскую унцию, а серебро до 64,54 доллара за унцию. Рост драгоценных металлов произошел несмотря на подъем нефти, поскольку более слабые данные по экономике США и снижение ожиданий повышения ставок усилили спрос на золото. Таким образом, связь между нефтью и золотом на этой неделе оказалась нетипичной: нефть отражала инфляционный и геополитический риск, а золото одновременно реагировало на снижение ожиданий по ставкам и более слабый доллар.
Ключевая взаимосвязь рынков сейчас выстраивается через нефть и денежную политику. Рост нефти повышает инфляционные риски, что ограничивает возможность снижения ставок, но слабые показатели спроса и умеренная инфляция действуют в противоположном направлении. Поэтому именно противоречие между энергетическим шоком и признаками ослабления экономики определяет поведение рынков.
На этой неделе внимание рынков будет сосредоточено на протоколе заседания ФРС, который выйдет 19 августа, а также на показателях промышленного производства, жилищных данных и числе первичных заявок на получение пособий по безработице. Основным останется вопрос о том, насколько долго ФРС сможет сохранять жесткую позицию при ослаблении отдельных показателей экономики. Главные риски связаны с дальнейшим ростом нефти, развитием ситуации вокруг Ирана и изменением ожиданий по ставкам. Поэтому базовым сценарием остается повышенная чувствительность рынков к макроэкономическим и геополитическим новостям при сохранении смешанного направления движения.
Торговая система «Шаг цены»
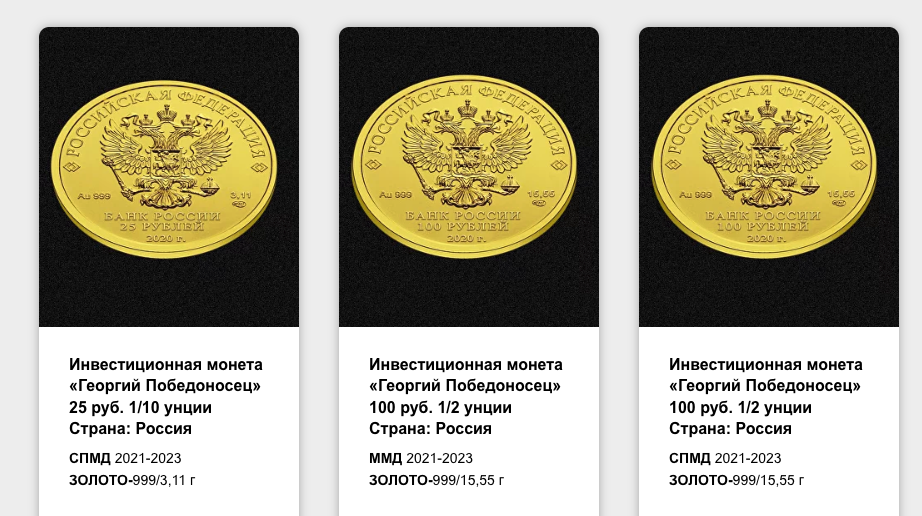
Инвестиционные монеты Георгий Победоносец и Сеятель по лучшим ценам у нас на сайте Золотого Инвест Клуба.
Получайте самую свежую и оперативную информацию, аналитику, лучшие цены на золотые монеты в наших соцсетях:
Получайте самую свежую и оперативную информацию, аналитику, лучшие цены на золотые монеты в наших соцсетях: